Guía
Gamma flip: donde la cobertura de los dealers cambia de lado
El gamma flip, también llamado zero gamma, es el precio donde el gamma estimado de los dealers pasa de positivo a negativo. De un lado, la cobertura de los dealers debería ir en contra de los movimientos; del otro, a favor. Eso lo convierte en uno de los niveles de opciones más vigilados, y uno de los más malinterpretados.
Cómo se calcula el flip
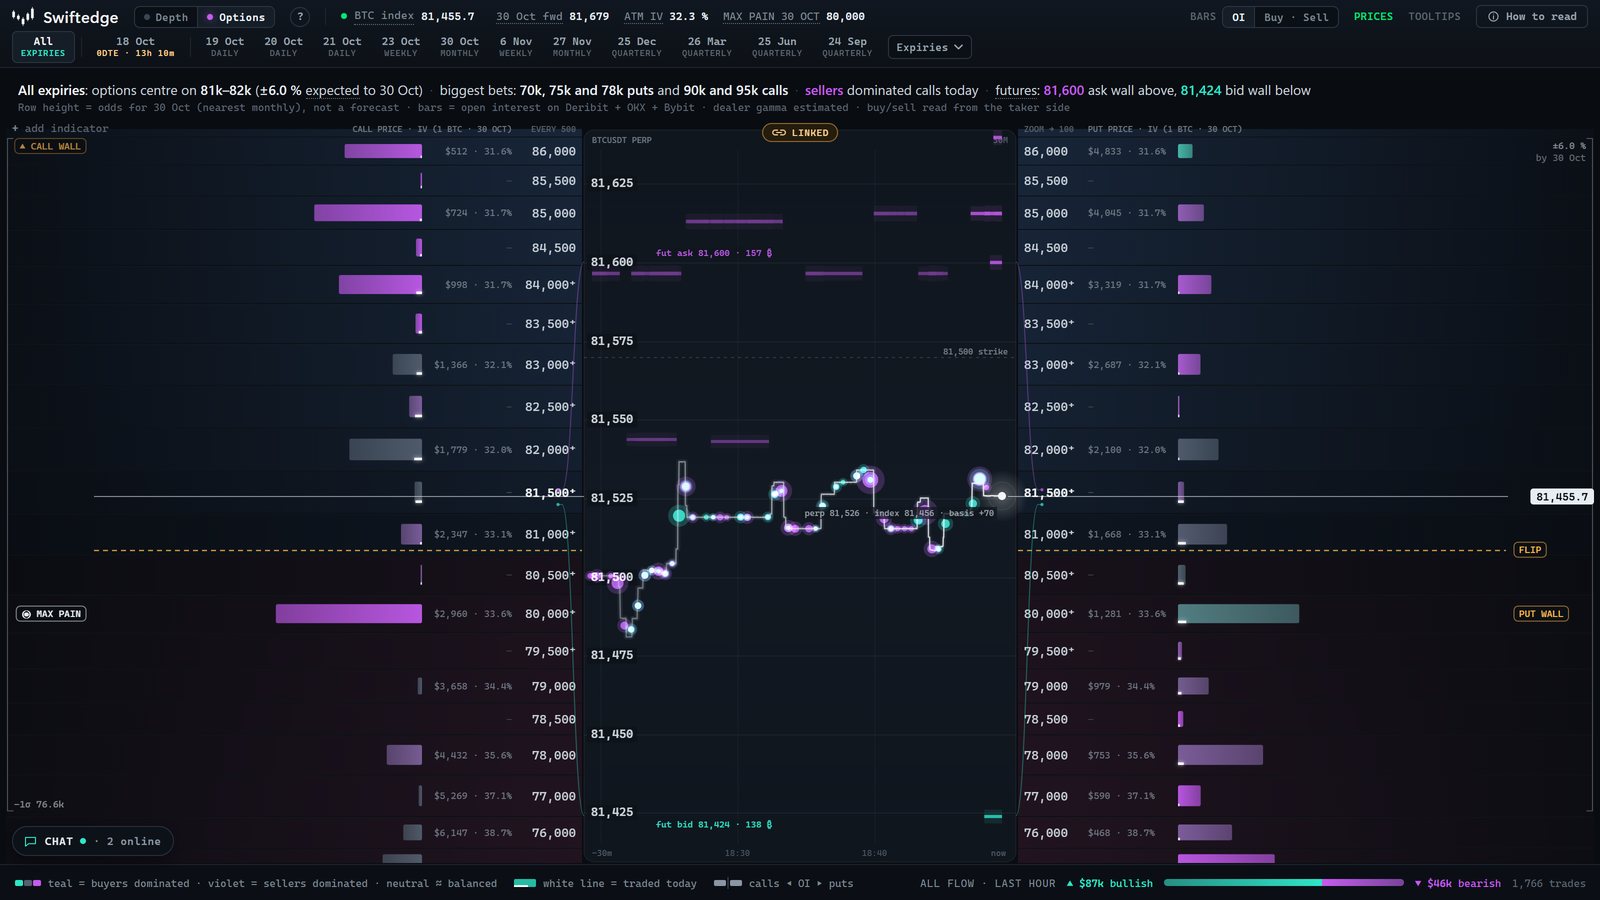
Swiftedge calcula el GEX total en cada paso de 250 USD, desde un 12 % por debajo hasta un 12 % por encima del precio actual, como si el precio estuviera en ese nivel. El flip es donde esa curva cruza el cero: el paso más cercano al precio actual donde el gamma estimado de los dealers cambia de signo. Depth muestra dos versiones: el flip de todos los vencimientos y el flip solo de las opciones del mismo día (0DTE).
Qué cambia en el flip
Con la suposición estándar de que los dealers están comprados en calls y vendidos en puts:
- Por encima del flip, se estima que los dealers están long gamma. Se cubren vendiendo en las subidas y comprando en las bajadas. En Swiftedge Options esta zona brilla en azul.
- Por debajo del flip, se estima que están short gamma. Se cubren comprando en las subidas y vendiendo en las bajadas. Esta zona brilla en rosa.
La teoría dice que el mercado está más tranquilo por encima del flip y más nervioso por debajo. Si eso se cumple en Bitcoin es una pregunta para los datos, no para la teoría.
Por qué se mueve el flip
- Las posiciones cambian. Se abren opciones nuevas y se cierran antiguas cada minuto.
- Pasa el tiempo. Cerca del vencimiento, el gamma se concentra cerca del strike y la curva cambia de forma. Tras la liquidación diaria de las 08:00 UTC, las opciones del día desaparecen, y el flip 0DTE con ellas.
- Cambia la volatilidad implícita. Una volatilidad más alta reparte el gamma en un rango de precios más amplio.
- La suposición. Cambiar la suposición estándar por posiciones reconstruidas a partir del flujo de operaciones de Deribit movió nuestro flip unos 2.700 USD en una comparación.
Qué muestran nuestros propios datos
En 6.680 horas de datos de Bitcoin, de enero a octubre de 2026, las horas que el modelo clasificó como long gamma fueron seguidas de una volatilidad un 19 % menor en la hora siguiente (unos 32 frente a 40 puntos básicos). Suena a la teoría. Pero los mercados tranquilos tienden a seguir tranquilos de todos modos, y cuando tuvimos en cuenta lo volátil que ya estaba el mercado y la hora del día, el régimen aportó casi nada. Tampoco mostró tendencia a que el precio continuara o se diera la vuelta en ninguno de los dos regímenes.
Cómo usarlo. Lee el flip como una descripción de dónde cambia el carácter de la cobertura estimada, junto con la volatilidad y el libro de órdenes, no como un nivel que el precio tenga que respetar.
Mira los niveles en la cadena en vivo.Swiftedge Options marca la call wall, la put wall, el gamma flip y el max pain en la cadena de opciones de BTC de Deribit, OKX y Bybit. Gratis, sin registro.
Abrir Swiftedge OptionsPreguntas frecuentes
¿El gamma flip es soporte o resistencia?
No por sí mismo. Marca dónde cambia el comportamiento de cobertura del modelo, no un precio donde esperan órdenes. El precio puede cruzarlo libremente, y a menudo se mueve cuando cambian las posiciones.
¿Por qué el gamma flip es distinto en distintas webs?
Porque depende de la suposición de signo, de los exchanges, de qué vencimientos se incluyen y de la cuadrícula de precios. Solo una suposición distinta movió nuestro flip unos 2.700 USD.
¿Qué es el flip 0DTE?
El mismo cálculo usando solo las opciones que vencen en 24 horas. Está cerca del precio, cambia rápido y desaparece en la liquidación de las 08:00 UTC.